Att låna kostar pengar!
Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på konsumentverket.se.
Sidan kan innehålla affiliatelänkar

Nordnet One erbjuder dig 3 fonder att investera i med olika risknivåer, försiktig, balanserad och offensiv. Det är med andra ord ingen fondrobot utan en fond-i-fond-lösning.
Fond-i-fond lösning med 3 olika risknivåer
Reklamlänk | Investeringar innebär en risk
Att börja investera pengar kan ibland kännas som en djungel av obegripliga termer och svåra val. Vilka fonder ska man välja? Hur hög risk bör man ta? Måste man övervaka börsen varje dag? Det är precis dessa problem som den moderna paketeringen Nordnet One är skapad för att lösa.
Nordnet, en av Nordens största nätmäklare som lanserade sin tjänst 2022 för att ge sina kunder en genväg till ett välbalanserat fondsparande. Genom att göra processen mycket mer intuitiv riktar man sig till alla dem som vill spara, men som kanske inte har kunskapen eller tiden att sitta och bygga ihop egna portföljer.
I denna recension går vi igenom exakt hur Nordnet One fungerar, vilka fördelarna (och nackdelarna) är, vad det kostar och vem denna lösning egentligen passar. Oavsett om du överväger att investera en stor klumpsumma eller ett månadssparande, ger vi dig all information du behöver innan du bestämmer dig för att investera.
Många som stöter på tjänsten tycker till en början att det låter som en robotrådgivare (likt Opti och Lysa). Men Nordnet One anses inte vara en traditionell fondrobot. Snarare är det en fond-i-fond-lösning som fungerar som en paketerad helhetslösning för fondsparande.
Tanken är helt enkelt att du inte ska behöva köpa och sälja flera olika fonder för att uppnå en bra riskspridning. Istället sköter Nordnet One fonderna helt automatisk och ombalanserar innehaven efter behov. Du köper bara in dig i en enda basfond som i sin tur innehåller och investerar i noga utvalda underliggande aktie- och räntefonder.
Dessa underliggande tillgångar investerar globalt för att minska beroendet av enskilda aktier eller specifika marknader, vilket ger ett stabilt grundskydd. Dessutom är portföljerna utformade med framtiden i åtanke då de aktivt främjar miljörelaterade och sociala egenskaper.

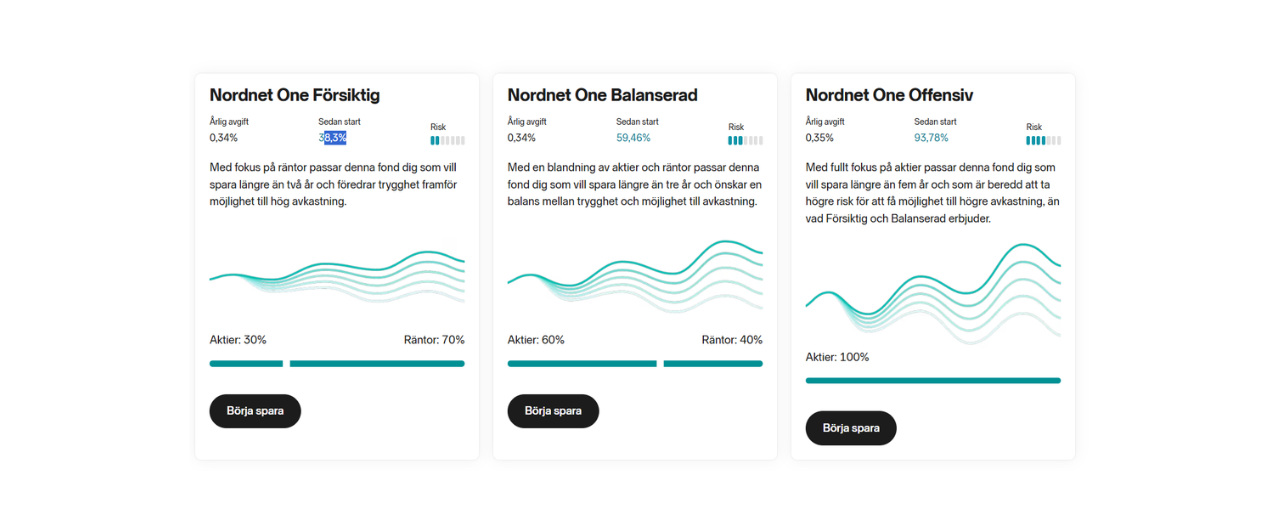
För att matcha olika typer av människor och sparmål erbjuder Nordnet One tre risknivåer: Försiktig, Balanserad och Offensiv. När du ska välja vilken inriktning som passar dig bäst, bör du primärt titta på din tidshorisont, det vill säga hur länge pengarna ska få arbeta orörda på kontot. Samtliga tre risknivåer har även ett hållbarhetsfokus, med hänsyn till EU kriterier för miljömässigt hållbara investeringar. Risknivåerna påverkar avkastning och nedgångar avsevärt över tid. Låt oss titta närmare på de tre alternativen:
Som namnet antyder är Nordnet One Försiktig avsedd för det tryggare kapitalet. Detta alternativ består av 30% aktier och 70% räntor. Den tunga tyngdpunkten på räntebärande papper gör att din portfölj inte dyker lika drastiskt när aktiemarknaden sjunker, men det innebär också att du får en lägre potentiell avkastning under goda börsår.
Passar dig som: Har en kort sparhorisont (ungefär två till tre år) och vill skydda dina pengar från större svängningar.
Detta är den gyllene medelnivån, och vi noterar att Balanserad är den mest populära av Nordnet One-fonderna bland Nordnets kunder. Den är konstruerad med en fördelning på 60% aktier och 40% räntor. Denna mix har historiskt bevisat sig vara en utmärkt struktur för pensionssparande och medellånga mål, då räntorna ger en stabil krockkudde samtidigt som aktiedelen fungerar som tillväxtmotor.
Passar dig som: Har en medellång horisont (tre till fem år) och vill hitta en balanserad väg mellan trygghet och hygglig tillväxt.
Om du vill maximera dina chanser till stor utdelning är det den offensiva inriktningen som gäller. Nordnet One Offensiv tar bort skyddsnätet nästan helt, då den har 100% aktier och högre risk än de andra två. Detta alternativ investerar dina pengar i en bred, global mix av aktier (som amerikanska techjättar och europeiska industribolag). Risken är markant högre, men det är även potentialen för vinst.
Passar dig som: Sparar långsiktigt (fem år eller mer, gärna årtionden) till exempelvis pension eller sparande för barn. Du har is i magen och kan hantera att saldot sjunker tillfälligt.

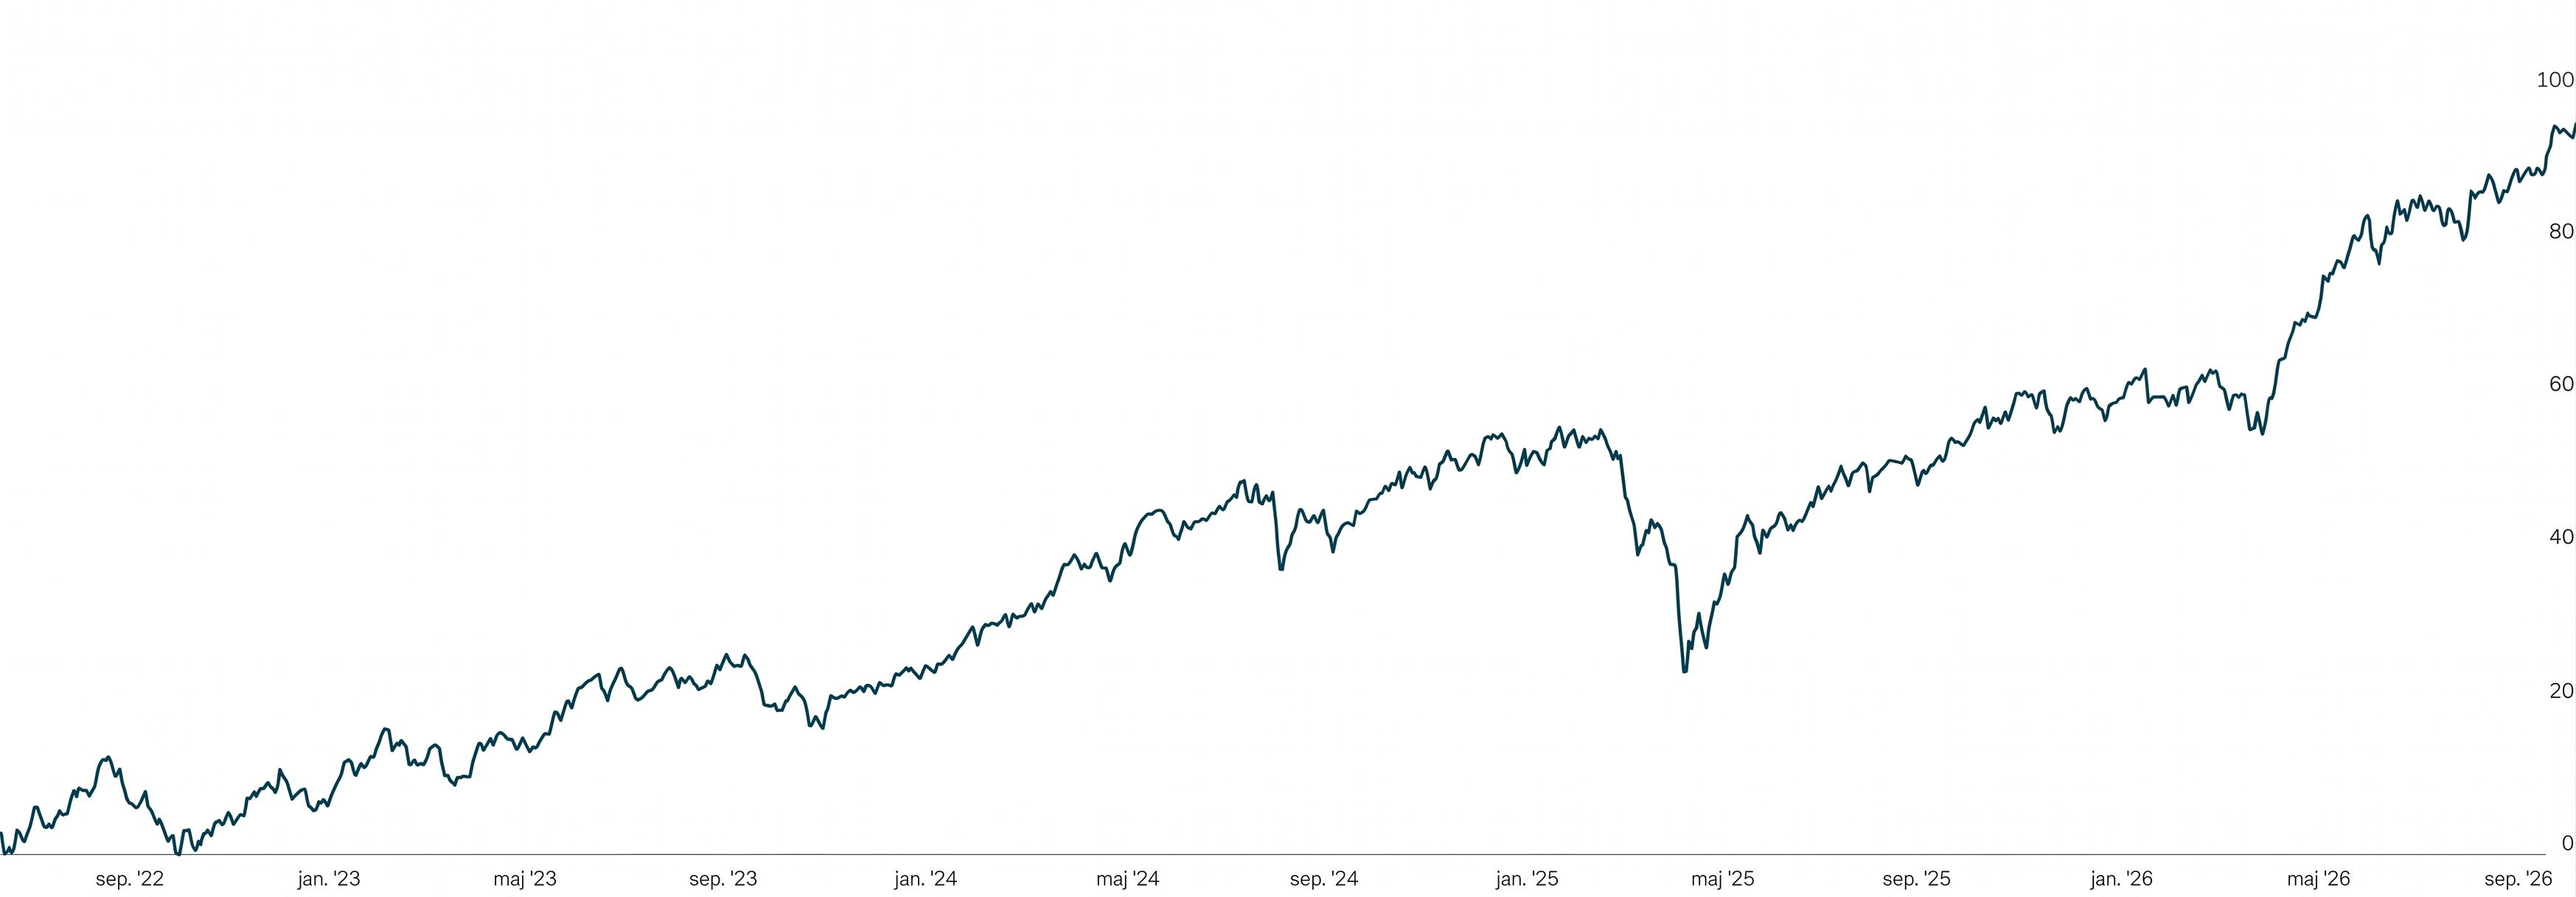
Sedan lanseringen i juni 2022 har världsekonomin präglats av både räntehöjningar och kraftiga börsuppgångar, särskilt inom den amerikanska teknologisektorn. Den historiska avkastningen fram till hösten 2026 illustrerar tydligt hur valet av risknivå påverkar portföljens tillväxt.
| Risknivå | Fördelning (Aktier / Räntor) | Totalavkastning (juni 2022 – okt 2026)* |
|---|---|---|
| Nordnet One Försiktig | 30 % / 70 % | Ca +38,3 % |
| Nordnet One Balanserad | 60 % / 40 % | Ca +59,5 % |
| Nordnet One Offensiv | 100 % / 0 % | Ca +93,8 % |
*Observera att historisk avkastning aldrig är en garanti för framtida avkastning. Siffrorna baseras på fondernas utveckling från startdatumet fram till oktober 2026.
Som förväntat har Nordnet One Offensiv, med sin totala exponering mot aktiemarknaden, levererat den överlägset högsta avkastningen under denna period. Samtidigt har Försiktig och Balanserad fungerat exakt som de ska, de har dämpat portföljens svängningar och erbjudit en tryggare, om än lägre, tillväxt tack vare sin stora andel räntefonder.
Om du känner att Nordnet One är rätt lösning för dina pengar, går det extremt snabbt att komma igång. Hela processen tar vanligtvis under fem minuter.
Besök Nordnets hemsida eller ladda ner deras app till din telefon.
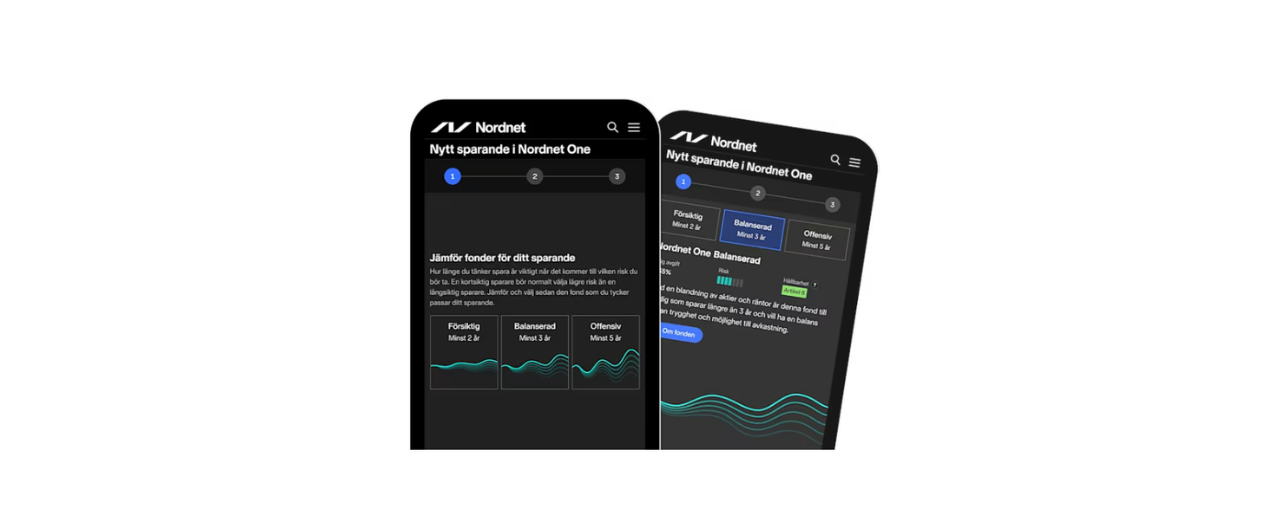
Här behöver du fylla i uppgifter om dig själv och svara på en del frågor angående om ditt sparande.
Välj kontotyp att öppna. Förslagsvis ett investeringssparkonto (ISK) för att få den smidigaste och ofta billigaste skattehanteringen.
Finansinspektionen kräver att alla banker ställer några korta frågor om din ekonomi och din erfarenhet av värdepapper.
Sök efter "Nordnet One" i sökfältet eller klicka dig in via fondmenyn.
Du kan välja mellan tre olika fonder att investera i. Utifrån din sparhorisont väljer du antingen Försiktig, Balanserad eller Offensiv.
Välj om du vill sätta in en engångssumma eller dra ett fast belopp via autogiro varje månad från din vanliga bank. Klart!
Att hålla koll på avgifterna är A och O när du investerar. Höga prislappar äter snabbt upp vinsten över decennier av sparande. Så hur står sig denna tjänst prismässigt under 2026?
För att göra prissättningen lättförståelig debiteras det inte med någon komplicerad trappmodell. Utan Nordnet One har en årlig avgift på ca 0,35%. Den exakta siffran varierar marginellt mellan de olika inriktningarna, Försiktig och Balanserad ligger på 0,34 %, medan Offensiv ligger på 0,35 %. Avgiften inkluderar både fondavgifter och förvaltning, vilket gör att det inte dyker upp några dolda kostnader.
| Plattform | Avgift till fondroboten | Total avgift per år |
|---|---|---|
| Nordnet One | 0,34% | 0,34 - 0,35 % |
| Opti | 0,50% | 0,70 - 0,88 %. |
| Lysa | 0,24 – 0,30 % | 0,30 – 0,49 % |
| Avanza Auto | 0,35 % | 0,39 - 0,40 % |
| Indexfonder | - | 0,1 - 0,3% |
När sparare väger Nordnet One mot Lysa eller Opti blir skillnaden i pris tydlig. Opti erbjuder en mer komplex portfölj som ofta innehåller råvaror, men deras totala avgift är nästan dubbelt så hög som Nordnets. Det finns inga dolda avgifter hos Nordnet One heller, det kostar inget extra att sätta in, ta ut eller byta risknivå. För mer information se även vår recentioner av Lysa, Avanza-Auto och Opti.
En stor fördel med Nordnet One är att du inte är låst till ett specialkonto. Du kan köpa fonderna via Nordnets ordinarie kontoutbud, vilket gör det enkelt att skräddarsy sparandet efter ditt specifika syfte.
Investeringssparkonto (ISK): Den absolut vanligaste och mest rekommenderade sparformen för privatpersoner i Sverige. Du slipper betala 30 % vinstskatt och behöver inte deklarera dina försäljningar manuellt. Istället dras en årlig schablonskatt (1,065% på allt innehav som överstiger 300 000kr). Detta är den optimala kontotypen för ett vanligt, långsiktigt månadssparande.
Kapitalförsäkring (KF): Skattemässigt fungerar denna sparform nästan identiskt med ett ISK. Den stora skillnaden är att du kan ange specifika förmånstagare. Detta gör Kapitalförsäkringen till det överlägset bästa valet för barnsparande, eftersom du själv kan styra vid vilken ålder (t.ex. 18 eller 25 år) barnet ska få tillgång till pengarna.
Tjänstepension och pensionssparande: Har du ditt pensionskapital samlat hos nätmäklaren kan du välja att placera det direkt i Nordnet One. Eftersom pension ofta handlar om en sparhorisont på flera decennier, väljer många att placera dessa pengar i det offensiva alternativet för att maximera tillväxten.
Aktie- och fondkonto (AF): Ett traditionellt depåkonto där du betalar 30 % i skatt på den faktiska vinsten när du säljer fonden. Oftast det konto som används om du investerar pengar via ett aktiebolag (företagskonto) eller om du har ett specifikt behov av att kunna kvitta förluster i din deklaration.

När det gäller plattform och användarupplevelse erbjuder Nordnet en av marknadens modernaste och mest intuitiva lösningar. Deras mobilapp (både på AppStore och Google Play) och webbplats gör det otroligt enkelt att följa ditt sparande i Nordnet One. Du loggar snabbt och tryggt in med BankID och får direkt en tydlig översikt över ditt innehav och din historiska avkastning.
Eftersom Nordnet One är en automatisk lösning som sköter sig själv, behöver du sällan logga in för att göra manuella justeringar. Men när du väl vill kika till hur dina pengar jobbar, presenteras all nödvändig information via snygga grafer och ett rent gränssnitt. Det är helt enkelt en väldigt smidig och bekymmersfri upplevelse som passar både totala nybörjare och mer rutinerade kunder.
Ett viktigt område när du ska investera dina pengar är att veta att du får hjälp snabbt om något strular. Nordnet har en väl etablerad och prisbelönt kundtjänst i Sverige. Du kan kontakta dem direkt via telefon eller genom deras chattfunktion, och de är i regel mycket duktiga på att snabbt svara på frågor som rör både plattformen och hur deras olika fonder fungerar.
Tittar man på den allmänna kundnöjdheten tycker de allra flesta kunder att Nordnet erbjuder en trygg och bra tjänst. Det höga förtroendet beror mycket på transparensen kring avgifter och den tekniska stabiliteten. Enligt omdömessajten Trustpilot uppnår Nordnet Sverige 4,2 utav 5. Dessutom använder cirka 90 000 kunder Nordnets sparfunktion One, vilket kan bidra till en känsla av trygghet för sparare som överväger att flytta sitt kapital till plattformen.
Låt oss sammanfatta de större för- och nackdelarna för att ge en balanserad bild av tjänsten.
Fördelar
Nackdelar
Vi kan konstatera att Nordnet One levererar exakt vad de lovar: ett bekvämt, paketerat och automatiskt fondsparande utan krångel. Det är en helhetslösning som helt enkelt befriar dig från att behöva analysera räntekurvor eller ständigt ombalansera portföljen manuellt.
Tjänsten passar utmärkt för nybörjaren som vill komma igång med ett tryggt sparande direkt utan förkunskaper, eftersom du snabbt är igång efter att ha besvarat några korta frågor och valt risknivå. Sparandet passar perfekt för den tidsoptimerande investeraren som värderar sin egen tid högre än de små tiondels procent man kan spara på att bygga och sköta sin portfölj på egen hand.
Å andra sidan passar upplägget mindre bra för den prismedvetna avgiftsjägaren som föredrar att bygga egna portföljer och pressa den årliga avgiften under 0,35 procent med hjälp av fristående, billiga indexfonder. Den är inte heller optimal för sparare som kräver detaljstyre. Eftersom detta är en fond-i-fond-lösning överlåter du kontrollen till förvaltaren och kan inte själv gå in och exkludera specifika underliggande fonder, branscher eller bolag från ditt innehav.
I slutändan utgör Nordnet One ett starkt och prisvärt alternativ till traditionella, dyra bankfonder och ett mycket kompetent komplement till marknadens renodlade fondrobotar. Det är en smidig och smart genväg till ett bättre och mer balanserat sparande för de allra flesta kunder.
Här samlar vi de vanligaste funderingarna och ger raka svar till dig som funderar på att placera dina besparingar i Nordnets One.