Att låna kostar pengar!
Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på konsumentverket.se.
Sidan kan innehålla affiliatelänkar

Multitude Bank har etablerat sig som en ledande aktör när det kommer till sparande, och deras senaste sparräntor styrker deras position på marknaden. Med en högsta sparränta på imponerande 3,10%, erbjuder de sina kunder en attraktiv avkastning på sina besparingar.
Fasträntekonto - upp till 3 % ränta
Reklamlänk | Investeringar innebär en risk
I en finansiell miljö där inflation och ränteläge ständigt förändras har valet av sparkonto blivit en allt viktigare del av en strukturerad privatekonomi. För den som söker avkastning på sina likvida medel räcker det sällan med storbankernas traditionella nollräntekonton. Som ett svar på detta har en rad europeiska nischbanker etablerat sig på den svenska marknaden med fokus på renodlade sparprodukter. En av dessa aktörer är Multitude Bank.
Multitude Bank profilerar sig genom att erbjuda marknadsledande räntor på både rörliga och bundna sparkonton, utan krav på helkundsrelationer eller dolda avgifter. Denna recension utgör en saklig och objektiv granskning av Multitude Banks erbjudande i Sverige. Syftet är att redogöra för tjänstens struktur, räntevillkor, säkerhet och användarupplevelse. Denna genomgång är framtagen för att ge en heltäckande och faktabaserad grund inför ett eventuellt val av sparkonto.

Multitude Bank p.l.c. är ett dotterbolag inom Multitude-koncernen, som ursprungligen grundades i Finland 2005 under namnet Ferratum. Multitude Bank P.L.C. är en maltesisk regristrerad bank med ett aktivt banktillstånd och är registrerad hos Finansinspektionen i Sverige som en utländsk bank med gränsöverskridande verksamhet. Tillståndet omfattar bland annat mottagande av insättningar, utlåning och betaltjänster. I Sverige erbjuder banken uteslutande inlåningsprodukter i svenska kronor (SEK) och affärsmodellen bygger på att driva en helt digital verksamhet utan fysiska kontor.
Multitude Bank har en avskalad produktkatalog som uteslutande fokuserar på två typer av sparkonton. Banken tillämpar inga dolda avgifter, varken för insättningar, uttag eller kontohållning. Multitude Bank har 6 olika sparkonton med varierande bindningstider.
Det rörliga sparkontot är utformat för likvida medel som behöver vara tillgängliga, till exempel en buffert. Multitude Bank erbjuder här en mycket konkurrenskraftig rörlig ränta som idag 2026 ligger på 2,4%. En utmärkande administrativ detalj för detta konto är att räntan kapitaliseras och betalas ut månadsvis, till skillnad från det i Sverige vanligare förfarandet med en årlig ränteutbetalning vid årsskiftet.
Ur ett finansiellt perspektiv innebär en månadsvis utbetalning att ränta-på-ränta-effekten ackumuleras snabbare. Den intjänade räntan från föregåefnde månad genererar i sin tur ny ränta under nästkommande månad, vilket marginellt höjer den effektiva årsräntan förutsatt att kapitalet och räntan lämnas orörda. Uttag från detta konto är fria och obegränsade. Testa vår ränta-på-ränta-kalkylator för att se mer hur ditt sparande kan växa med hjälp av ränta-på-ränta effekten.
För sparande med en längre och mer förutsägbar horisont erbjuder banken flera bundna konton. Bindningstiderna sträcker sig från 6 månader upp till 3 år. Dagens räntor ligger på
Fast 6 månader: 2,55%. Fast 9 månader: 2,60%, Fast 12 månader: 2,70 %, Fast 24 månader: 2,90, Fast 36 månader: 3,10%. Räntenivåerna på dessa konton hör historiskt och i nuläget till marknadens allra högsta, vilket är bankens primära konkurrensfördel.
När kapital binds på ett fasträntekonto låses räntesatsen under hela perioden. Detta innebär en trygghet vid ett allmänt sjunkande ränteläge, då banken inte kan sänka räntan på det redan bundna beloppet under löptiden. Det är dock viktigt att notera de strikta villkoren, pengarna låses fysiskt under perioden. Inom de första 14 dagarna från startdatumet kan du ångra placeringen, men då förloras all upplupen ränta. Förfrågningar om förtida uttag kan göras via Multitude Banks kundsupport. Räntan på de bundna kontona betalas ut vid slutet av ens bindningstid, eller årligen vid löptider som överstiger 12 mån.

Ett av de mest avgörande administrativa momenten med Multitude Bank är skattehanteringen. Eftersom banken är registrerad i Malta, saknar de direktintegration med det svenska Skatteverket för automatisk skattedragning.
När en svensk bank betalar ut ränta på ett sparkonto, dras normalt 30 % statlig kapitalskatt av automatiskt och betalas in till Skatteverket innan räntan landar på kundens konto. Hos Multitude Bank fungerar det annorlunda. Banken betalar ut bruttoräntan (hela beloppet utan skatteavdrag) till kundens sparkonto.
Detta medför en administrativ skyldighet för kontohavaren. Enligt svensk lag ska all intjänad sparränta beskattas med 30 % som inkomst av kapital. Som kund ansvarar du därmed själv för att ta upp denna ränteintäkt i din inkomstdeklaration året därpå. Det ska dock smidigt kunna gå att få ut en rapport under fliken “dokument” i inloggat läge hos Multitude Bank.
Likt alla banker verksamma inom den Europeiska Unionen omfattas Multitude Bank av ett insättningsgarantisystem. På grund av företagets legala säte är det den maltesiska insättningsgarantisystemet (Depositor Compensation Scheme) som gäller.
Garantin ger samma beloppsmässiga skydd som i Sverige: upp till 100 000 EUR per kund (skyddar upp till ca 1 050 000 kr). Insättningsgarantin gäller för alla sparkonton hos Multitude Bank och skulle banken hamna i obestånd eller gå i konkurs träder detta skydd in. Detta innebär det att en maltesisk myndighet ansvarar för utbetalningen av svenska kunders kapital Läs mer om hur insättningsgarantin fungerar här.

Multitude Bank har inget komplett utbud av banktjänster som storbankerna. Utan bankens tekniska utformning präglas av avskalad funktionalitet. Plattformen uppvisar tydliga styrkor vad gäller informationshierarki, men saknar en del bekvämligheter som moderna bankkunder i Sverige ofta förväntar sig.
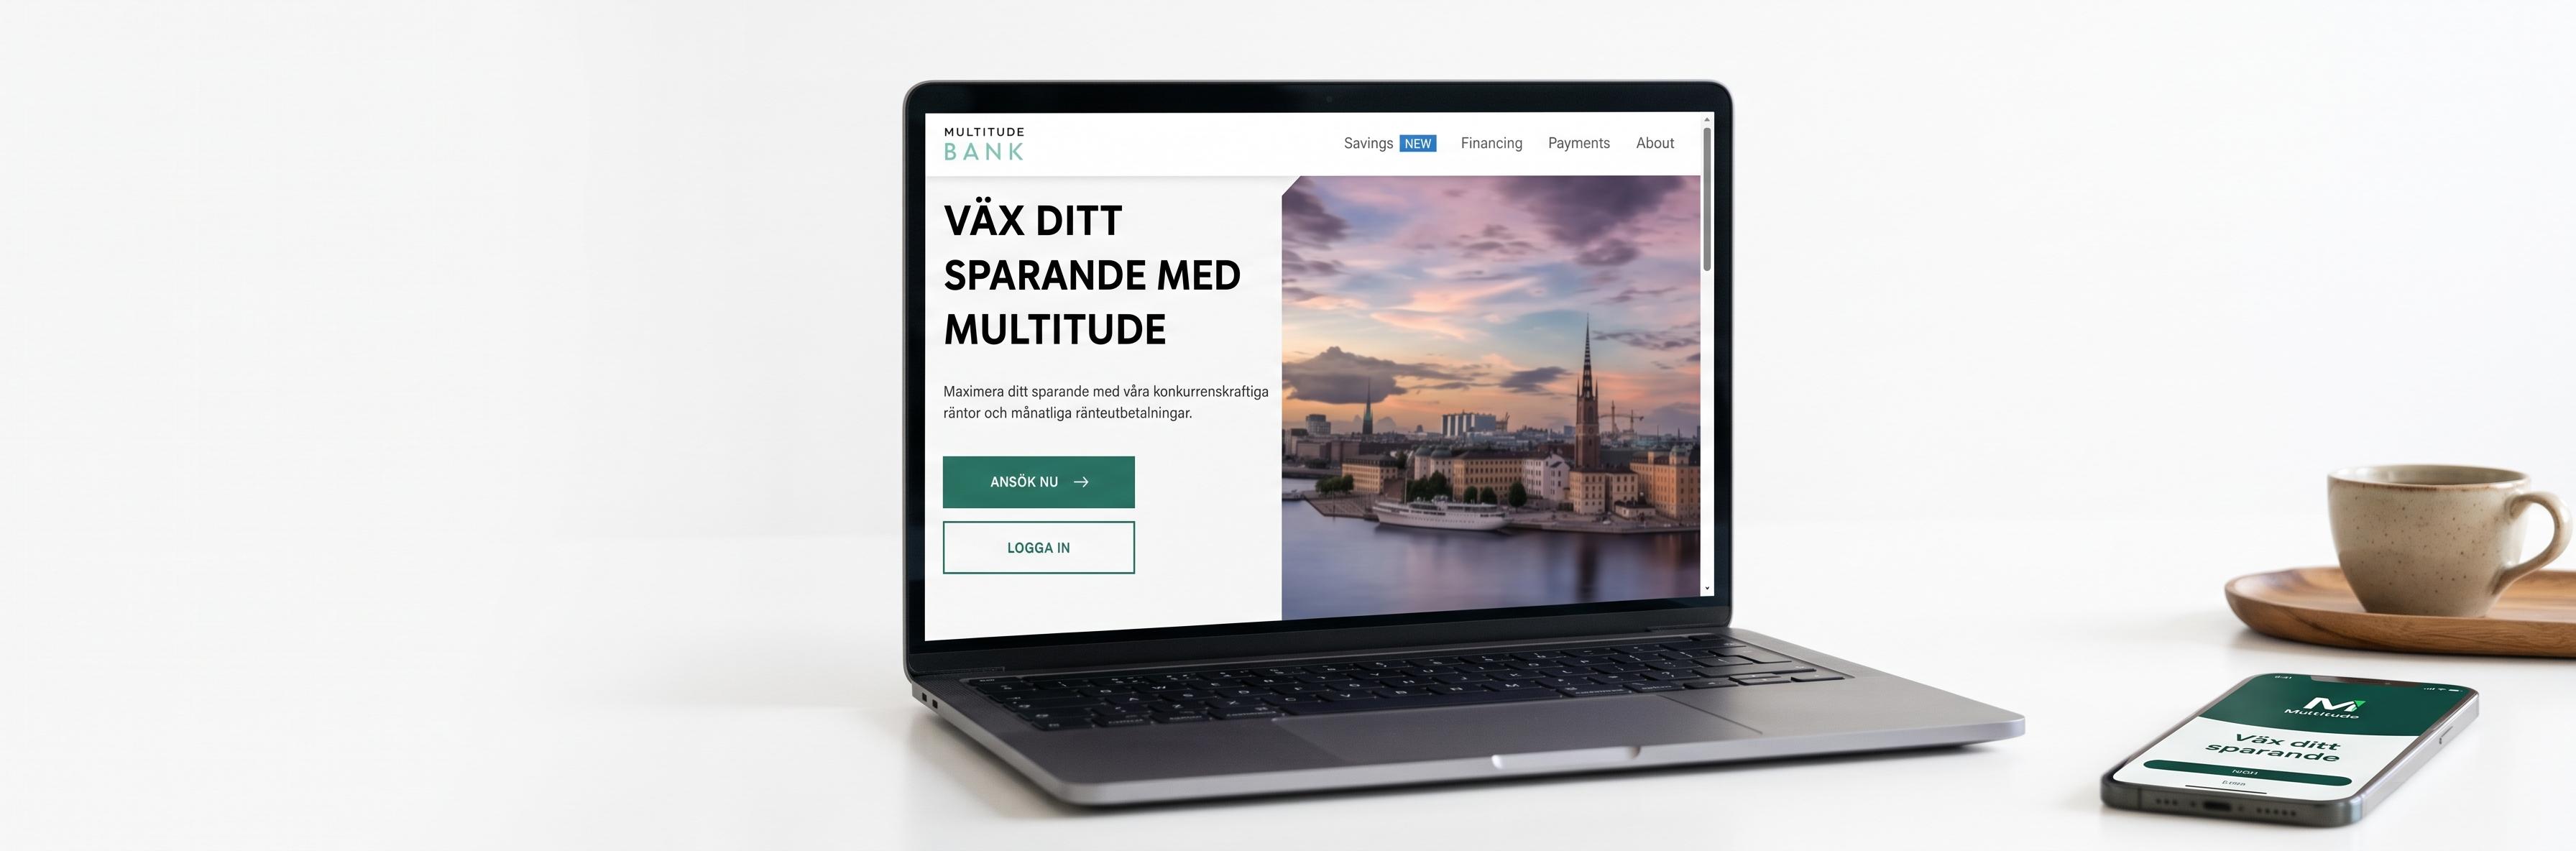
Den allmänna upplevelsen av Multitudes webbplats och inloggade läge är mycket positiv ur ett renodlat navigeringsperspektiv. Gränssnittet är minimalistiskt och strukturerat uteslutande kring sparkonton, vilket eliminerar onödigt brus från andra finansiella tjänster. Saldo, kontohistorik och intjänad ränta presenteras i en enkel, överskådlig vy, och det är okomplicerat att starta ett nytt fasträntekonto från befintliga medel.
Ett tydligt svaghet är att Multitude Bank helt saknar en dedikerad mobilapplikation för privatkunder. Samtliga ärenden måste skötas genom en webbläsare. Även hemsidan är responsiv och anpassad för mobila enheter, minskar det användarvänligheten jämfört med app. I dagsläget finns det en mobilapp "Multitude Key" enbart för företagskunder som låter företagen säkert logga in på ens bankgränssnitt och enkelt bekräfta betalningar.
Inloggning sker smidigt med hjälp av svenskt Mobilt BankID efter man har registrerat sig som kund.
Av säkerhetsskäl krävs att du verifierar ditt externa mottagarkonto (till exempel din vanliga storbank) för att kunna göra uttag. Insättningar sker för närvarande via traditionell banköverföring, då tjänsten i dagsläget inte erbjuder Swish vilket drar betyget för användarupplevelsen.
Multitude Banks supportstruktur är en av företagets tydligaste svagheter. Den enda kontaktvägen in till banken är via e-post. I bankens egna villkor framgår det att ambitionen är att återkoppla inom femton (15) dagar från mottagning. Enligt Multitude bank omdömen uttrycker kunder frustration över långsamma svar från kundtjänsten. Detta innebär att om ett problem eller klagomål behöver löses kan kunden få vänta länge innan felsökning/lösningen påbörjas. Frånvaron av direktkontakt via telefon eller en omedelbar chattfunktion kan medföra försenad hjälp.
Utifrån genomgången kan följande centrala fördelar och nackdelar summeras kring Multitude Banks erbjudande.
Fördelar
Nackdelar
Den objektiva bedömningen är att Multitude Bank riktar sig mot en specifik typ av sparare. Tjänsten lämpar sig bäst för den avkastningsorienterade konsumenten som primärt jagar högsta möjliga sparränta, och som aktivt är villig att byta ut visa administrativ bekvämlighet mot ekonomisk vinning.
Tjänsten är lämplig för den som sparar större belopp där ränteprocenten gör en reell ekonomisk skillnad. För att vara bekväm med tjänsten bör användaren även ha en förståelse för att skattedeklarationen kräver en manuell tillsyn vid deklarationstiderna.
Den lämpar sig däremot sämre för småspararen som söker maximal enkelhet, omedelbar kundservice via telefon eller som vill att ränteskatten hanteras helt dolt i bakgrunden. Du måste också vara minst 18 år för att ansöka och du behöver ett svenskt bankkonto för att öppna sparkonto.

Processen för att öppna ett sparande hanteras helt digitalt:
Ansökan initieras på Multitude Banks svenska hemsida
Legitimeringsprocessen sker via svenskt Mobilt BankID.
Som en del av det europeiska regelverket måste en digital blankett fyllas i, vilken innefattar frågor om din inkomst, yrkesroll, syftet med sparandet m.m.
För att kunna ta ut pengar framöver måste ett externt mottagarkonto registreras och godkännas. Detta steg får svar oftast inom 24 timmar efter inskickad ansökan.
Väl i inloggad läge, sätter du in pengar via
Multitude Bank representerar ett tydligt vägval för den svenske bankkonsumenten. Å ena sidan levererar de en finansiell produkt i toppklass: de erbjudna räntorna på framförallt de bundna kontona tillhör de mest konkurrenskraftiga, och räntekapitalisering per månad på det obundna kontot är en stark fördel. Detta presenteras dessutom i ett mycket avskalat och lätthanterligt webbgränssnitt som undanröjer all form av komplexitet.
Å andra sidan kräver dessa marknadsledande räntor kompromisser på det administrativa planet. Att företaget har säte i Malta innebär att det smidiga, automatiska skatteavdraget uteblir och överlåter ansvaret till kunden själv. Den obefintliga telefonsupporten och bristen på en mobilapp, indikerar att Multitude Bank bedriver en stram verksamhet där bra sparräntor går före en klanderfri kundtjänstupplevelse.
Slutsatsen är att tjänsten levererar stort värde för kapitalstarka och administrativa trygga sparare som letar efter hög avkastning på sina sparkonton. Det är en EU-reglerad nischbank för räntesparande, under förutsättning att konsumenten är införstådd med de praktiska konsekvenserna av ett utlandsregistrerat konto.